وقتي حساب بانکي يک فرد براي جابهجايي پول ديگران اجاره داده ميشود يا گردش مالي سنگيني بدون تناسب با شغل و درآمد صاحب حساب شکل ميگيرد، رد پول معاملات مشکوک پنهان ميماند. چنين حسابهايي ميتوانند مسير انتقال وجوه حاصل از فعاليتهاي غيرقانوني شوند؛ معاملاتي که گاهي سر از بازار ارز، طلا و داراييهاي ديگر درميآورند.


 کپی آدرس
اشتراک گذاری در فیس بوک
اشتراک گذاری در تویتر
پست الکترونیک
 اشتراک گذاری در لینکداین
اشتراک گذاری در واتساپ
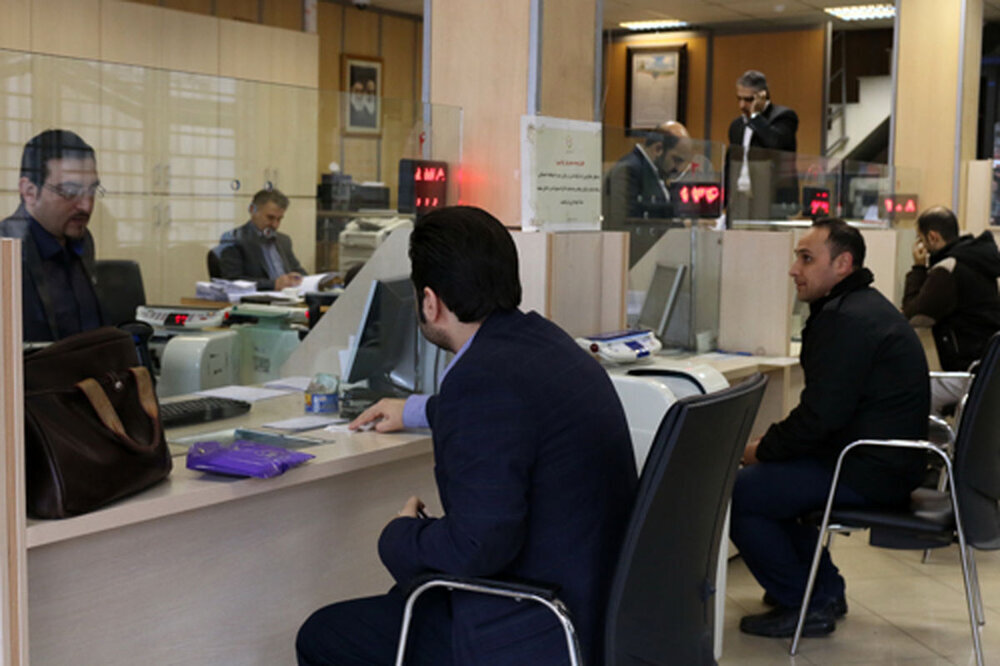
رييس کل بانک مرکزي عبدالناصر همتي ميگويد واحدهاي مبارزه با پولشويي نبايد صرفاً عنواني در ساختار اداري بانکها باشند، بلکه بايد بهصورت مستمر و عملياتي فعاليت کنند. اين مسئوليت در شعب بانکها اهميت ويژهاي دارد؛ جايي که شناسايي هويت مشتري، بررسي تناسب تراکنشها با فعاليت اقتصادي و گزارش معاملات مشکوک ميتواند از ورود منابع غيرقانوني به شبکه مالي جلوگيري کند.
قانون مبارزه با پولشويي نخستينبار در سال 1386 تصويب و در سال 1397 اصلاح شد. در ادامه، مقررات شناسايي مشتري، بررسي تراکنشهاي مشکوک و نظارت بر فعاليت مؤسسات مالي توسعه يافت. با وجود اين، مسئله حسابهاي اجارهاي، شرکتهاي صوري و استفاده از شبکه بانکي براي جابهجايي وجوه نامشروع همچنان از چالشهاي اجراي اين مقررات بوده است.
مديرکل اسبق مقررات، مجوزهاي بانکي و مبارزه با پولشويي بانک مرکزي عبدالمهدي ارجمندنژاد تأکيد ميکند که مقابله با پولشويي فقط وظيفه بانکها نيست و مشاغل و حرفههاي غيرمالي را نيز دربرميگيرد. به گفته او، رعايت اين الزامات علاوه بر حفظ سلامت نظام مالي، براي توسعه روابط تجاري و اقتصادي با ساير کشورها نيز اهميت دارد.
رئيس کل بانک مرکزي از «حجم قابلتوجه» تخلفات شناساييشده سخن گفته، اما در اظهارات منتشرشده تعداد پروندهها، ارزش تراکنشهاي مشکوک و سهم هر بانک مشخص نشده است. همين ابهام آماري اهميت انتشار گزارشهاي دورهاي از تعداد تخلفات کشفشده، پروندههاي ارجاعي و اقدامات انضباطي را بيشتر ميکند؛ زيرا بدون اين اطلاعات نميتوان ابعاد واقعي تخلفات يا اثربخشي نظارت را سنجيد.
پولشويي صرفاً جابهجايي غيرقانوني پول نيست؛ ميتواند حلقه اتصال فساد، فعاليتهاي زيرزميني و بازارهاي رسمي باشد. اگر منشأ منابع مالي در بانکها و ساير بخشهاي اقتصادي بهدرستي بررسي نشود، پول حاصل از فعاليتهاي غيرقانوني ممکن است وارد معاملات ارز، طلا، املاک و تجارت شود و علاوه بر دشوار کردن کشف تخلف، رقابت سالم اقتصادي را نيز تحت تأثير قرار دهد.
صادق محبي کارشناس اقتصادي، ميگويد که تمرکز صرف بر بانکها کافي نيست؛ اگر معاملات مشکوک در بخشهاي غيرمالي و مسيرهاي خارج از شبکه بانکي رصد نشوند، متخلفان ميتوانند فعاليت خود را به مسيرهاي کمنظارت منتقل کنند. کارشناس ديگر اقتصادي محمد بيات معتقد است که بايد در اين حوزه سه اتفاق تقويت نظارت در شعب بانکها، شناسايي ذينفع واقعي حسابها و برخورد با مديران متخلف به صورت همزمان رخ دهد؛ زيرا بانک نخستين نقطه قابل رصد براي بسياري از جابهجاييهاي مالي است.
کارشناسان اقتصادي معتقدند راهکار اصلي، تبديل مبارزه با پولشويي از يک تکليف اداري به نظارت مبتني بر ريسک است. بانکها بايد حسابهاي داراي گردش نامتناسب با فعاليت اقتصادي، تراکنشهاي زنجيرهاي مشکوک و حسابهاي اجارهاي را با دقت بيشتري بررسي کنند؛ همزمان دستگاههاي مسئول بايد شناسايي ذينفع واقعي و گزارشدهي معاملات مشکوک را در مشاغل غيرمالي تقويت کنند تا برخورد با پولشويي تنها به شعب بانکها محدود نماند.
کپی آدرس
اشتراک گذاری در فیس بوک
اشتراک گذاری در تویتر
پست الکترونیک
اشتراک گذاری در لینکداین
اشتراک گذاری در واتساپ
 بخش خبری آذربایجان
اظهار نظر 0
روزنامه به دیدگاه شما نیازمند است،از نظراتتون روی موضوعات پیشوازی خواهیم کرد.