بحران صندوقهاي سرمايهگذاري ترکيه در سپتامبر و اکتبر 2026، فراتر از يک رويداد مقطعي در بازار سهام اين کشور، نمونهاي قابل بررسي براي نهادهاي ناظر و مديران صندوقها در ساير بازارها است؛


 کپی آدرس
اشتراک گذاری در فیس بوک
اشتراک گذاری در تویتر
پست الکترونیک
 اشتراک گذاری در لینکداین
اشتراک گذاری در واتساپ
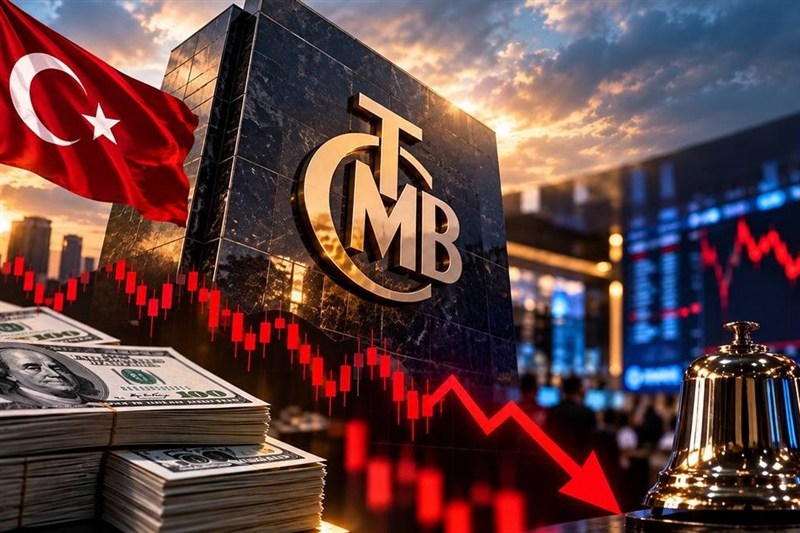
جاييکه تصميم هيات بازار سرمايه ترکيه براي تصفيه 131 صندوق متعلق به هفت شرکت مديريت پرتفوي و اعلام تعداد 455 هزار و 758 سرمايهگذار يکتا در اين صندوقها نشان داد اختلال در نقدشوندگي داراييها ميتواند به مسئلهاي گسترده در سطح اعتماد عمومي تبديل شود.
بر اين اساس نخستين درس اين بحران، ضرورت تطبيق نقدشوندگي داراييها باتعهدات صندوق است؛ صندوقي که به سرمايهگذار امکان بازخريد در دورههاي کوتاهمدت ميدهد، بايد ترکيب داراييهاي خود را بهگونهاي تنظيم کند که در شرايط عادي و فشار بازار بتواند پاسخگوي درخواستهاي خروج باشد. ضمن اينکه نگهداري سهم بالايي از دارايي در سهام کممعامله، حتي اگر در دوره رشد بازار بازدهي بالايي ايجاد کند، ممکن است در دوره افت قيمت به مانعي جدي براي پرداخت وجوه تبديل شود.
دومين درس اين اتفاق، کنترل تمرکز سرمايهگذاري است؛ چرا که اگر چند صندوق يا چند شرکت مديريت دارايي، بخش قابل توجهي از منابع خود را در تعداد محدودي سهمسرمايهگذاري کنند، افت قيمت همان نمادها ميتواند اثر نامتناسبي بر ارزش دارايي صندوقها داشته باشد. اين در حالي است که گزارش رويترز درباره بحران ترکيه نشان داد افت سهام کمنقدشونده و تلاش صندوقها براي تامين وجه نقد، ميتواند به فروش داراييهاي ديگر و گسترش فشار به کل بازار منجر شود.
سومين درس اين بحران، اهميت نظارت بر معاملات و ارتباطات ميان بازيگران بازار است. در پرونده ترکيه، هيات بازار سرمايه ترکيه (SPK) درباره معاملات سهام Ö zata Denizcilik عليه 11 نفر شکايت کيفري ثبت کرد و براي برخي اشخاص و شرکتهاي مرتبط محدوديت معاملاتي اعمال کرد. اين پرونده نشان ميدهد پايش معاملات تنها نبايد بر تغييرات غيرعادي قيمت متمرکز باشد؛ بلکه بايد ارتباط حسابها، مالکيت ذينفعانه، سفارشهاي لغوشده، معاملات هماهنگ و پيوند ميان مديران صندوقها و شرکتهاي بورسي نيز بررسي شود.
چهارمين درس هم، ضرورت شفافيت در ارزشگذاري داراييها است؛ چرا که در بازارهايي که بخشي از سهام عمق معاملاتي محدودي دارد، قيمت آخرين معامله لزوما نشاندهنده قيمتي نيست که صندوق بتواند حجم بزرگي از دارايي خود را با آن نقد کند. از اين رو، سنجش ريسک نقدشوندگي و انجام آزمون فشار بايد در کنار ارزشگذاري روزانه داراييها قرار گيرد. بعلاوه اينکه سرمايهگذار بايد بداند ارزش اعلامشده واحدهاي صندوق تا چه اندازه در شرايط فروش واقعي قابل تحقق است.
همچنين پنجمين موضوع، مديريت بحران و اطلاعرساني است. SPK در ترکيه علاوه بر اعلام توقف معاملات، بانکهاي مسئول تصفيه را تعيين کرد و سپس درباره نحوه پرداختهاي موقت و نهايي اطلاعيههاي جداگانه منتشر کرد. در اول اکتبر، سازوکار پرداخت عليالحساب تا سقف يک ميليون لير براي هر سرمايهگذار در هر صندوق اعلام شد. اين اقدام نشان ميدهد اطلاعرساني مرحلهاي و تعيين سازوکار روشن براي حقوق سرمايهگذاران، بخشي از مديريت بحران است؛ هرچند پرداخت موقت به معناي تضمين جبران کامل زيان نيست.
براي بازار سرمايه ايران، مقايسه اين تجربه بايد با توجه به تفاوت ساختار صندوقها، مقررات، ترکيب داراييها و سازوکار بازخريد انجام شود؛ چرا که به باور کارشناسان نميتوان تنها با مشاهده بحران ترکيه نتيجه گرفت که همان شرايط در ايران وجود دارد. اما ميتوان پرسشهايي مشخص را در دستور کار نهاد ناظر و مديران صندوقها قرار داد: آيا براي صندوقهاي داراي بازخريد کوتاهمدت، نسبت مشخصي از داراييهاي نقدشونده تعريف شده است؟ ميزان تمرکز صندوقها در سهام کمعمق چگونه پايش ميشود؟ آيا آزمون فشار نقدينگي بهصورت منظم انجام ميشود؟ در صورت افزايش ناگهاني درخواست ابطال، برنامه عملياتي صندوق چيست؟ و چه اطلاعاتي درباره ريسک نقدشوندگي در اختيار سرمايهگذاران قرار ميگيرد؟
در نهايت، تجربه ترکيه يک هشدار روشن درباره فاصله ميان رشد دارايي و کيفيت مديريت ريسک است؛ بزرگشدن ارزش صندوقها، افزايش تعداد سرمايهگذاران يا ثبت بازدهي بالا، بهتنهايي نشانه سلامت ساختار سرمايهگذاري نيست. ضمن اينکه اعتماد پايدار زماني شکل ميگيرد که ارزشگذاري داراييها واقعبينانه، نقدشوندگي متناسب باتعهدات، نظارت بر معاملات موثر و حقوق سرمايهگذاران در شرايط بحراني روشن و قابل اجرا باشد.
کپی آدرس
اشتراک گذاری در فیس بوک
اشتراک گذاری در تویتر
پست الکترونیک
اشتراک گذاری در لینکداین
اشتراک گذاری در واتساپ
 بخش خبری آذربایجان
اظهار نظر 0
روزنامه به دیدگاه شما نیازمند است،از نظراتتون روی موضوعات پیشوازی خواهیم کرد.