آسيب مستقيم ژئوپليتيک بر زيرساختهاي فناوري


 کپی آدرس
اشتراک گذاری در فیس بوک
اشتراک گذاری در تویتر
پست الکترونیک
 اشتراک گذاری در لینکداین
اشتراک گذاری در واتساپ
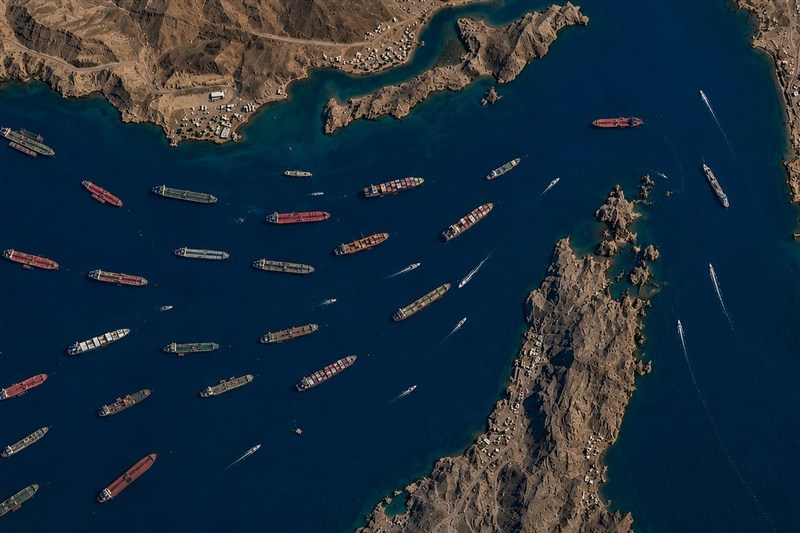
تاثير جنگ و تنشهاي خاورميانه بر شرکتهاي فناوري تنها به اثرات غيرمستقيم اقتصاد کلان محدود نبود، بلکه در مواردي آسيبهاي مستقيم فيزيکي نيز به زيرساختهاي اين شرکتها وارد آمد. برجستهترين نمونه اين امر، وقوع انفجاري مرگبار در تاسيسات توليدي شرکت اينتل در منطقه «کريات گات» (Kiryat Gat) در اسرائيل بود.
گرچه اين حادثه در برخي گزارشها به عنوان يک سانحه کاري مرگبار (کشته شدن دو کارگر) توصيف شده است، اما وقوع آن در کانون يک منطقه به شدت جنگزده و پرالتهاب، ريسکهاي عملياتي شرکتهاي چندمليتي در خاورميانه را برجسته ساخت.
اين انفجار منجر به تعطيلي طولانيمدت اين تاسيسات حياتي شد. برآوردهاي مالي اينتل نشان داد که اين تعطيلي، درآمد شرکت را در طي دو فصل متوالي دستکم بالغ بر 600 ميليون دلار کاهش خواهد داد؛ رقمي که به طور مستقيم در صورتهاي مالي ضعيف اينتل و پيشبينيهاي نااميدکننده آن (که پيشتر به عنوان عامل سقوط 29 درصدي سهام آن ذکر شد) نقش داشته است.
مکانيسم انتقال تورم: چگونه جنگ خاورميانه والاستريت را به زانو درآورد؟
ارتباط ميان قيمت نفت در خليج فارس و ارزش سهام شرکتهاي توسعهدهنده هوش مصنوعي در سيليکونولي، در نگاه اول ممکن است مبهم به نظر برسد.
بحران اکتبر 2026 شباهتهاي ساختاري بينظيري با شوک نفتي سال 1973 داشت؛ دوراني که در آن نيز انرژي به صورت مستقيم به بسياري از صنايع ضربه نزد، بلکه اثرات آن در کالبد اقتصاد «سفر» کرد و در نهايت به سقوط بازارهاي سهام انجاميد.
گام نخست: انتقال شوک از انرژي به تورم عمومي
زمانيکه قيمت نفت در اثر بسته شدن تنگه هرمز بين 10 تا 13 درصد (و بيشتر) جهش ميکند، اثرات آن بلافاصله فراتر از شرکتهاي نفتي گسترش مييابد. در ايالات متحده، مصرفکنندگان سالانه حدود 400 ميليارد دلار براي بنزين هزينه ميکنند.
با افزايش قيمت سوخت در پمپبنزينها، مصرفکنندگان بخش بزرگتري از درآمد ثابت خود را به انرژي اختصاص ميدهند. طي بازه زماني کوتاه دو الي سه ماهه، اين افزايش هزينه حملونقل به قيمت مواد غذايي و ساير کالاهاي اساسي منتقل ميشود.
نتيجه اين امر، کاهش شديد «مخارج اختياري» مصرفکنندگان است. با کاهش قدرت خريد، تقاضا براي محصولات الکترونيکي مصرفي، خدمات نرمافزاري، اشتراکهاي ديجيتال و خريد از پلتفرمهاي تجارت الکترونيک (نظير آمازون) افت ميکند. اين افت تقاضا در نهايت خود را در قالب کاهش درآمدهاي پيشبينيشده شرکتها نشان ميدهد.
گام دوم: فلج شدن سياستهاي پولي فدرال رزرو
پيش از بروز بحران تنگه هرمز، اقتصاد ايالات متحده با تورم در محدوده 3 درصد دست و پنجه نرم ميکرد و بانک مرکزي (فدرال رزرو) سياستهاي انقباضي را براي کنترل آن در پيش گرفته بود. با تزريق شوک نفتي به اين محيط مستعد، چشمانداز تورمي به شدت وخيم شد.
بازارها اميدوار بودند که «فدرال رزرو» با مشاهده ضعف در برخي شاخصهاي اقتصادي و گزارشهاي مالي شرکتها، دست به کاهش نرخ بهره بزند. اما شوک ژئوپليتيک اين ابزار را از دست سياستگذاران پولي خارج کرد. نهادهاي مالي معتبر نظير گلدمن ساکس (Goldman Sachs) به صراحت اعلام کردند که به دليل فشارهاي قيمتي ناشي از شوک انرژي و احتمال تشديد درگيريها با ايران، فدرال رزرو نميتواند در مقطع کنوني نرخ بهره را کاهش دهد.
در نتيجه، نرخ بهره وجوه فدرال در محدوده بالاي 3.75 تا 4.00 درصد تثبيت شد و در برخي مقاطع حتي انتظارات براي افزايش مجدد نرخها تا سطح 4.5 درصد نيز شکل گرفت. همزمان، در بازار اوراق قرضه که دماسنج واقعي انتظارات تورمي است، بازدهي اوراق 10 ساله خزانهداري آمريکا (US10Y) با افزايشي ملموس به نزديکي مرز 5 درصد (4.99 درصد) رسيد و بازدهي اوراق 2 ساله نيز تا 4.72 درصد بالا رفت.
گام سوم: افزايش نرخ تنزيل و فروپاشي ارزش سهام فناوري
مهمترين حلقه اتصال در اين مکانيسم، مفهوم «نرخ تنزيل» (Discount Rate) در ارزشگذاري داراييهاست. شرکتهاي فناوري، به ويژه غولهايي که در حال سرمايهگذاريهاي سنگين در هوش مصنوعي هستند، از منظر ارزشگذاري به عنوان «داراييهاي با ديرش طولاني» (Long-Duration Assets) شناخته ميشوند. اين بدان معناست که بخش عمدهاي از ارزش ذاتي آنها بر پايه سودها و جريانهاي نقدي است که انتظار ميرود سالها بعد (در افق 2027 به بعد، پس از تکميل زيرساختهاي هوش مصنوعي) به دست آيد.
براي محاسبه ارزش فعلي اين درآمدهاي آينده در مدلهاي مالي (مانند مدل تنزيل جريانهاي نقدي يا DCF)، تحليلگران درآمدهاي آينده را با نرخي که رابطهاي مستقيم با بازدهي اوراق قرضه دولتي دارد، تنزيل ميکنند. هنگامي که شوک نفتي هرمز منجر به تورم پايدار و تثبيت بازدهي اوراق 10 ساله در نزديکي 5 درصد شد، مخرج کسر در معادله ارزشگذاري به شدت بزرگ شد. با بزرگ شدن مخرج کسر، ارزش فعلي آن جريانهاي نقدي موهوم و دوردستِ هوش مصنوعي به شدت سقوط کرد.
بنابراين، انرژي نيازي نداشت تا مستقيماً به کدهاي نرمافزاري يا سرورهاي مايکروسافت و آمازون آسيب برساند؛ اين عامل از طريق مدار «نفت - تورم - نرخ بهره - نرخ تنزيل»، ارزشگذاريهاي متورم اين شرکتها را هدف قرار داد و نابود کرد.
تشديد بحران تامين مالي در عصر نرخهاي بهره بالا
همانطور که در بخشهاي پيشين بررسي شد، شرکتهاي فناوري براي تکميل پازل هوش مصنوعي نيازمند تزريق سرمايههاي عظيم بودند. متا نيازمند 95 ميليارد دلار بود و آمازون براي هزينهکرد 220 ميليارد دلاري در سال 2026 برنامهريزي ميکرد.
در يک اقتصاد عادي با نرخ بهره پايين، تامين اين مبالغ از طريق انتشار اوراق قرضه ارزانقيمت امکانپذير بود. اما در اقتصادي که جنگ خاورميانه بر آن سايه انداخته و نرخ بهره استقراض را به شدت بالا برده است، «هزينه سرمايه» (Cost of Capital) براي اين شرکتها بسيار گران تمام ميشود.
به عنوان مثال، شرکت مايکروسافت براي تامين نقدينگي مورد نياز خود ناچار شد دست به انتشار 25 ميليارد دلار اوراق قرضه با درجه سرمايهگذاري (Investment-Grade Bond) بزند که بزرگترين عرضه اين شرکت در بيش از 9 سال گذشته بود. پرداخت بهرههاي بالا براي اين حجم از بدهي، مستقيماً سودآوري خالص شرکت را در سالهاي آتي کاهش ميدهد و باعث ميشود سرمايهگذاران با بدبيني بيشتري به آينده اين شرکتها نگاه کنند.
در کنار اوراق قرضه، تلاش براي تامين مالي از طريق انتشار سهام جديد نيز در بازاري که به دليل شوک ژئوپليتيک دچار هراس شده، با شکست مواجه ميشود. تصميم متا براي انتشار سهام کلاس C به نوعي تلاش براي ايجاد ظرفيت جذب سرمايه تعبير شد، اما بازار با فروش سهام اين شرکت به اين اقدام پاسخ داد.
پيامدهاي سيستماتيک و ثانويه بر اقتصاد جهاني
سقوط ارزش داراييها در والاستريت که ريشه درهمگرايي بحران هوش مصنوعي و بحران تنگه هرمز داشت، امواجي از تخريب را به ساير بخشهاي اقتصاد جهاني مخابره کرد.
سرايت بحران به بازارهاي بينالمللي و اقتصادهاي نوظهور
ريزش تريليون دلاري سهام آمريکا تاثيري فوري بر بازارهاي جهاني داشت. در پي اين تحولات، شاخصهاي کليدي در بورسهاي آسيايي و اروپايي نيز روندي نزولي به خود گرفتند. در اين ميان، بورس تلآويو مستقيماً تحت فشار ريسکهاي جنگ و تنشهاي فزاينده با ريزشهاي سنگين مواجه شد.
اقتصادهاي نوظهور و کشورهاي در حال توسعه در اين ميان آسيبپذيرترين حلقه زنجير بودند. اين کشورها که عمدتاً واردکننده خالص انرژي هستند، با پديدهاي ويرانگر مواجه شدند: از يک سو، قيمتهاي بالاتر نفت باعث کسري تراز تجاري و کاهش ارزش پول ملي آنها در برابر دلار شد و از سوي ديگر، شوک تورمي داخلي بانکهاي مرکزي آنها را مجبور به افزايش نرخ بهره کرد. همزمان، سرمايهگذاران خارجي که در والاستريت متحمل زيان شده بودند، براي جبران نقدينگي دست به خروج سرمايههاي خود از بازارهاي نوظهور زدند که اين پديده به «فرار سرمايه» و تشديد رکود در اين کشورها دامن زد.
آسيب به لجستيک و جريان تجارت جهاني
از منظر تجارت فيزيکي کالا، مطالعات نشان ميدهند که انسداد مسير تنگه هرمز علاوه بر اختلال در قيمت انرژي، يک «اصطکاک لجستيکي» عظيم در سطح بينالمللي ايجاد کرده است. کشورهايي که فاقد بافرهاي استراتژيک و ذخاير کافي بودند، با افت شديد در جريانهاي واردات و صادرات مواجه شدند. اين اصطکاک مستقيماً بر زنجيره تامين صنايع توليدي تاثير گذاشت و زمانبندي تحويل پروژههاي زيرساختي از جمله احداث ديتاسنترهاي جديد براي هوش مصنوعي را با تاخير مواجه ساخت و هزينههاي احداث را به دليل گراني مواد اوليه به شدت بالا برد.
بازآرايي انتظارات در صنعت هوش مصنوعي
يکي از عميقترين تبعات اين بحران تقاطعي، تغيير بنيادين در نحوه نگرش بازار به مقوله هوش مصنوعي است. پيش از بحران اکتبر 2026، بازار حاضر بود هرگونه هزينهاي را تحت عنوان «سرمايهگذاري براي آينده» بپذيرد. اما پس از اينکه شوک انرژي هزينه اين بلندپروازيها را ملموس کرد، يک «تعديل ارزشگذاري» (Valuation Reset) در بازار شکل گرفت.
برخي استراتژيستهاي بازار، اين دوره را پايان «صادقانهترين حباب تاريخ» ناميدند؛ حبابي که در آن مشخص بود سرمايهها در حال تبديل شدن به تراشهها و مراکز داده هستند، اما خروجي و درآمد متناسبي از آنها حاصل نميشود. کارشناسان اکنون بر اين باورند که مدلهاي زباني بزرگ (LLMs) در کوتاهمدت تنها ميتوانند بين 10 تا 15 درصد به بهرهوري نيروي کار کمک کنند که اين ميزان ارزش افزوده، توجيهگر هزاران ميليارد دلار هزينه سختافزاري و قطعي جريانهاي نقدي نيست.
پيوند بحرانها: تنگه هرمز، زنجيره تامين تراشهها و سقوط سهام فناوري
انسداد تنگه هرمز و بحران خاورميانه تنها به يک شوک محدود در بازار انرژي ختم نشد، بلکه اصطکاک لجستيکي عظيمي را در زنجيره تامين جهاني ايجاد کرد که مستقيماً بر صنعت سختافزار و تراشههاي هوش مصنوعي تاثير گذاشت.
شرکتهاي بزرگ فناوري براي توسعه زيرساختهاي هوش مصنوعي نيازمند مقادير هنگفتي از مواد اوليه، فلزات اساسي (نظير آلومينيوم) و پلاستيکهاي صنعتي هستند که توليد و انتقال آنها به شدت وابسته به انرژي و مسيرهاي امن دريايي است. با بسته شدن اين شريان حياتي، هزينه توليد و تامين قطعات پيشرفته به شدت افزايش يافت و روند احداث ديتاسنترها با اخلال و گراني بيسابقهاي مواجه شد.
اين بحران لجستيکي و شوک سمت عرضه در زنجيره تامين تراشه، دقيقاً در زماني رخ داد که والاستريت در حال زير سوال بردن «حباب يک تريليون دلاري» هوش مصنوعي بود. گزارشهاي مالي منتشر شده نشان ميداد که غولهاي فناوري ميلياردها دلار را صرف خريد تراشهها و پردازندههاي گرافيکي (مانند محصولات انويديا) کردهاند، اما بازدهي مالي اين سرمايهگذاريها نامشخص بوده و در نتيجه، جريانهاي نقدي اين شرکتها رو به منفي شدن گذاشته است.
جهش قيمت نفت ناشي از بحران هرمز، تورم را در سطح جهاني شعلهور ساخت و فدرال رزرو آمريکا را مجبور به حفظ نرخهاي بهره بالا کرد؛ امري که باعث افزايش شديد «نرخ تنزيل» شد و ارزشگذاري اين داراييهاي متکي به آينده را با چالشي جدي مواجه ساخت.
در نتيجه اين تلاقي شوم يعني هزينههاي سرسامآور زيرساختهاي هوش مصنوعي، کمبود و گراني ناشي از اختلال زنجيره تامين سختافزار و شوک تورمي ناشي از بسته شدن تنگه هرمز موجي از وحشت در ميان سرمايهگذاران نهادي شکل گرفت.
ترکيب ويرانگر اين عوامل باعث شد تا به سرعت بيش از يک تريليون دلار از ارزش بازار شرکتهاي فناوري و به طور خاص از شاخص نزدک 100 تبخير شود. در اين ميان، سهام شرکتهاي کليدي در زنجيره تامين و توليد تراشههاي هوش مصنوعي نظير اينتل، انويديا و ايامدي (AMD) با ريزشهاي سنگيني مواجه شدند و کل بازار سهام فناوري را به يک فروپاشي تاريخي کشاندند.
تحليل جامع و کلنگر مبتني بر مستندات مالي، دادههاي اقتصاد کلان و گزارشهاي ژئوپليتيک، پاسخي روشن به ميزان نقشآفريني «جنگ آمريکا و ايران و انسداد تنگه هرمز» در ريزش تاريخي سهام فناوري ارائه ميدهد. بر مبناي اين بررسي، ميتوان نتيجهگيري را در قالب سه محور اساسي زير تبيين کرد:
نخست، زمينه و کاتاليزور اوليه ريزش، داراي ماهيتي کاملاً دروني و شرکتي بود. هوسبازيِ سرمايهگذاران در تزريق صدها ميليارد دلار به پروژههاي هوش مصنوعي بدون چشمانداز روشن از بازدهي (ROI)، موجب شد تا با انتشار گزارشهاي مالي ضعيف شرکتهايي نظير آلفابت، اينتل و آمازون در پايان سهماهه سوم، جريانهاي نقدينگي منفي آشکار شود و نخستين جرقههاي فشار فروش زده شود. در اين مرحله، بازار به يک اصلاح قيمتي نياز داشت تا ارزشگذاريها را با واقعيت منطبق سازد.
دوم، نقش جنگ و انسداد تنگه هرمز، نه به عنوان عامل پديدآورنده حباب هوش مصنوعي، بلکه به عنوان يک «شتابدهنده ويرانگر و متغير تعيينکننده» عمل کرد که يک اصلاح عادي بازار را به يک فروپاشي تريليون دلاري تبديل ساخت. برخورد چهار نفتکش با مينهاي تنگه هرمز و جهش قيمت نفت برنت به بيش از 115 دلار، مکانيزم انتقال تورم را در سطح اقتصاد جهاني فعال کرد. اين شوک ژئوپليتيک، با تحميل تورم به اقتصاد آمريکا، بانک مرکزي (فدرال رزرو) را از اعمال سياستهاي انبساطي و کاهش نرخ بهره بازداشت.
سوم و مهمتر از همه، مکانيسم انتقال اين شوک به ارزش سهام فناوري از مسير «نرخ تنزيل» عبور کرد. وقتي تورم ناشي از بحران انرژي باعث تثبيت بازدهي اوراق قرضه در سطوح نزديک به 5 درصد شد، ارزش فعلي آن درآمدهاي نجومي که شرکتهاي فناوري وعده ميدادند در آينده از هوش مصنوعي به دست خواهند آورد، به شدت افت کرد. همزمان، هزينه جذب سرمايه دهها ميليارد دلاري براي تداوم پروژههاي اين شرکتها به شدت گران شد و ترازنامههاي آسيبپذير آنها را در معرض خطر قرار داد.
علاوه بر اين، نبايد از آسيبهاي مستقيم ژئوپليتيک نيز غافل شد؛ کمااينکه وقوع انفجار در تاسيسات توليدي اينتل در کانون درگيريهاي خاورميانه (کريات گات، اسرائيل) و تحميل زيان 600 ميليون دلاري، مستقيماً به دورنماي مالي ضعيف اين شرکت و ريزش تاريخي سهام آن دامن زد.
در نهايت، شواهد نشان ميدهد که اگر محيط اقتصاد کلان از ثبات برخوردار بود و شوک نفتي هرمز به وقوع نميپيوست، بازار با در اختيار داشتن ابزار نرخ بهره پايينتر، ميتوانست چالشهاي نقدينگي هوش مصنوعي را با انعطاف بسيار بيشتري مديريت کند. اما همزماني اين دو رويداد، تورم ناشي از يک شوک کلاسيک انرژي را با شکنندگي يک حباب مدرن فناوري درهم آميخت و يکي از بيسابقهترين خروجهاي سرمايه را در تاريخ بازارهاي مالي ايالات متحده رقم زد.
منبع : تسنيم
کپی آدرس
اشتراک گذاری در فیس بوک
اشتراک گذاری در تویتر
پست الکترونیک
اشتراک گذاری در لینکداین
اشتراک گذاری در واتساپ
 بخش خبری آذربایجان
اظهار نظر 0
روزنامه به دیدگاه شما نیازمند است،از نظراتتون روی موضوعات پیشوازی خواهیم کرد.