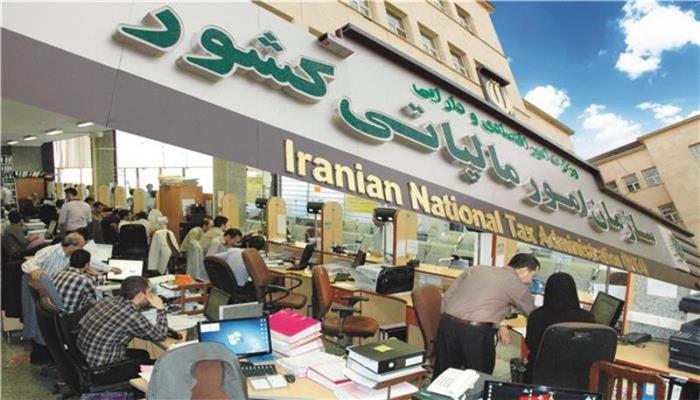
سازمان امور مالياتي کشور در اطلاعيهاي و در اجراي ماده 272 قانون مالياتهاي مستقيم اصلاحي مصوب 31 تيرماه 1394، گروههاي مشمول الزام ارايه صورتهاي مالي حسابرسيشده را اعلام کرد.


 کپی آدرس
اشتراک گذاری در فیس بوک
اشتراک گذاری در تویتر
پست الکترونیک
 اشتراک گذاری در لینکداین
اشتراک گذاری در واتساپ
بر اساس اين اطلاعيه، علاوه بر شرکتهاي پذيرفتهشده يا متقاضي پذيرش در بورس اوراق بهادار و شرکتها و موسسات موضوع بندهاي «الف» و «ب» ماده (7) اساسنامه قانوني سازمان حسابرسي، ساير اشخاص حقيقي و حقوقي مشمول نيز موظفاند صورتهاي مالي حسابرسيشده خود را که توسط سازمان حسابرسي يا موسسات حسابرسي عضو جامعه حسابداران رسمي ايران تهيه شده است، همراه با اظهارنامه مالياتي يا حداکثر ظرف سه ماه پس از پايان مهلت تسليم اظهارنامه ارايه کنند.
مطابق اعلام سازمان امور مالياتي، عدم انجام اين تکليف قانوني، جريمهاي معادل 20 درصد ماليات متعلق را براي اشخاص مشمول به دنبال خواهد داشت.
گروه نخست؛ اشخاص مشمول بر اساس نوع فعاليت
بر اساس اين اطلاعيه شعب و دفاتر نمايندگي شرکتهاي خارجي که مطابق قانون اجازه ثبت شعبه يا نمايندگي شرکتهاي خارجي مصوب سال 1376 در ايران به ثبت رسيدهاند، شرکتهاي سهامي عام و شرکتهاي تابعه و وابسته به آنها، شرکتهاي سرمايهگذاري (هلدينگ) و شرکتهاي تابعه و وابسته به آنها و همچنين موسسات و نهادهاي عمومي غيردولتي و شرکتها، سازمانها و موسسات تابعه و وابسته به آنها در زمره اشخاص مشمول اين حکم قرار دارند.
گروه دوم؛ اشخاص مشمول بر اساس حجم فعاليت
ساير اشخاص حقيقي و حقوقي از جمله شرکتهاي سهامي خاص و ساير شرکتها، موسسات غيرتجاري، شرکتها و موسسات تعاوني و اتحاديههاي آنها و اشخاص حقيقي که طبق مقررات قانوني مکلف به نگهداري دفاتر قانوني هستند نيز در صورت عبور از نصابهاي تعيينشده مشمول اين تکليف خواهند بود.
بر اين اساس، چنانچه طبق آخرين اظهارنامه تسليمي، جمع کل ناخالص درآمد اشخاص مذکور از محل فروش کالا يا ارايه خدمات اعم از عملياتي و غيرعملياتي بيش از يکهزار ميليارد ريال باشد، ارائه صورتهاي مالي حسابرسيشده الزامي است. در مورد شرکتهاي پيمانکاري نيز چنانچه دريافتي بابت پيمانهاي منعقدشده بيش از يکهزار ميليارد ريال باشد، اين الزام برقرار خواهد بود.
همچنين اشخاصي که جمع داراييهاي آنها بر اساس جمع ستون بدهکار ترازنامه يا صورتوضعيت مالي بيش از يکهزار و 600 ميليارد ريال باشد، مشمول حکم ماده 272 خواهند بود.
در پايان اين اطلاعيه تاکيد شده است که مفاد اعلامشده درباره اشخاص مشمولي که سال مالي آنها پس از انتشار اطلاعيه (28 مهرماه 1405) آغاز ميشود، لازمالرعايه است. همچنين ساير تکاليف قانوني اشخاص مذکور در اجراي قوانين و مقررات مربوط و اطلاعيههاي وزارت امور اقتصادي و دارايي همچنان به قوت خود باقي خواهد بود.
کپی آدرس
اشتراک گذاری در فیس بوک
اشتراک گذاری در تویتر
پست الکترونیک
اشتراک گذاری در لینکداین
اشتراک گذاری در واتساپ
 بخش خبری آذربایجان
اظهار نظر 0
روزنامه به دیدگاه شما نیازمند است،از نظراتتون روی موضوعات پیشوازی خواهیم کرد.